
गांव में बिजनेस कैसे शुरू करें
भारत के गांवों और छोटे कस्बों में रहने वाले लाखों युवा, महिलाएं और परिवार अपना खुद का व्यवसाय शुरू करना चाहते हैं, लेकिन पूंजी की कमी सबसे बड़ी बाधा बनकर सामने आती है। अच्छी बात यह है कि भारत सरकार और विभिन्न राज्य सरकारों ने ग्रामीण और अर्ध-शहरी क्षेत्रों में स्वरोजगार तथा लघु उद्योगों को बढ़ावा देने के लिए कई योजनाएं चला रखी हैं, जिनमें अनुदान (सब्सिडी), बिना गारंटी के ऋण, और मुफ्त प्रशिक्षण जैसी सुविधाएं शामिल हैं। इस लेख में हम उन प्रमुख सरकारी योजनाओं की विस्तृत जानकारी देंगे, जिनकी मदद से गांव या छोटे शहर में रहने वाला कोई भी व्यक्ति अपना खुद का उद्योग या व्यवसाय शुरू कर सकता है।
यह लेख विशेष रूप से उन पहली बार व्यवसाय शुरू करने वाले उद्यमियों, बेरोजगार युवाओं, महिला उद्यमियों, किसानों और कारीगरों के लिए तैयार किया गया है, जो ‘गांव में व्यवसाय के लिए सरकारी योजना’, ‘ग्रामीण उद्योग के लिए सब्सिडी कैसे मिलेगी’, या ‘बिना गारंटी लोन कैसे लें’ जैसे सवालों के जवाब खोज रहे हैं।
प्रधानमंत्री रोजगार सृजन कार्यक्रम (PMEGP): ग्रामीण उद्योग के लिए सबसे लोकप्रिय योजना
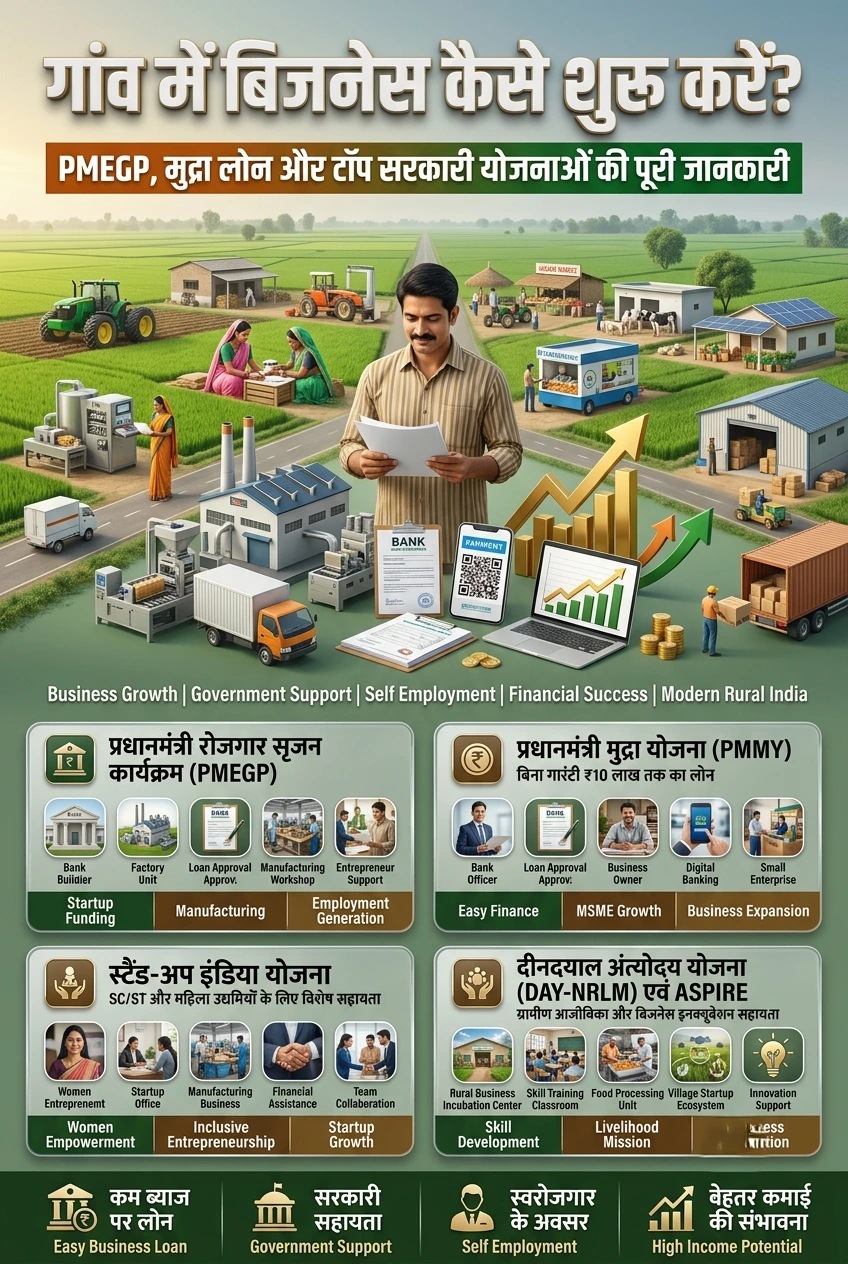
खादी और ग्रामोद्योग आयोग (KVIC) द्वारा संचालित प्रधानमंत्री रोजगार सृजन कार्यक्रम (PMEGP) एक क्रेडिट-लिंक्ड सब्सिडी योजना है, जिसे सूक्ष्म, लघु एवं मध्यम उद्यम मंत्रालय (MSME मंत्रालय) ने शुरू किया है। इस योजना के तहत नया विनिर्माण या सेवा उद्यम शुरू करने वाले किसी भी व्यक्ति को बैंक के माध्यम से टर्म लोन दिया जाता है, जिसमें सरकार की ओर से सीधी पूंजी सब्सिडी (मार्जिन मनी सब्सिडी) भी शामिल होती है।
PMEGP के तहत सब्सिडी की दर लाभार्थी की श्रेणी और स्थान (ग्रामीण या शहरी) के अनुसार अलग-अलग होती है। सामान्य वर्ग के आवेदकों को शहरी क्षेत्र में 15% और ग्रामीण क्षेत्र में 25% तक सब्सिडी मिलती है, जबकि अनुसूचित जाति/जनजाति, अल्पसंख्यक, महिला, दिव्यांग और भूतपूर्व सैनिक जैसे विशेष वर्गों के लिए यह सब्सिडी शहरी क्षेत्र में 25% और ग्रामीण क्षेत्र में 35% तक हो सकती है। विनिर्माण क्षेत्र में अधिकतम परियोजना लागत ₹50 लाख तक और सेवा क्षेत्र में ₹20 लाख तक हो सकती है।
आवेदन प्रक्रिया पूरी तरह ऑनलाइन है और इसके लिए आवेदक को KVIC के आधिकारिक पोर्टल पर जाकर पंजीकरण करना होता है, आवश्यक दस्तावेज़ (पहचान प्रमाण, पता प्रमाण, शैक्षणिक योग्यता प्रमाण पत्र, परियोजना रिपोर्ट आदि) अपलोड करने होते हैं, और फिर संबंधित बैंक शाखा के माध्यम से लोन स्वीकृति की प्रक्रिया पूरी होती है। चयनित लाभार्थियों को उद्यमिता विकास कार्यक्रम (EDP) के तहत अनिवार्य प्रशिक्षण भी दिया जाता है, ताकि वे उत्पादन, प्रबंधन और मार्केटिंग की बुनियादी जानकारी हासिल कर सकें।
Related Article: गांव में शुरू होने वाले 25 सबसे फायदेमंद बिजनेस: कम निवेश, ज़्यादा मुनाफा
प्रधानमंत्री मुद्रा योजना (PMMY): बिना गारंटी ₹10 लाख तक का लोन
प्रधानमंत्री मुद्रा योजना भारत सरकार की एक और महत्वपूर्ण योजना है, जो छोटे व्यवसायों और गैर-कॉर्पोरेट, गैर-कृषि सूक्ष्म उद्यमों को बिना किसी गारंटी के ₹10 लाख तक का ऋण उपलब्ध कराती है। यह योजना तीन श्रेणियों में बंटी है — शिशु (₹50,000 तक), किशोर (₹50,000 से ₹5 लाख तक), और तरुण (₹5 लाख से ₹10 लाख तक) — जो व्यवसाय के विकास चरण के अनुसार लाभार्थी को उचित ऋण राशि प्रदान करती हैं।
मुद्रा योजना के तहत गांव में छोटी दुकान, हस्तशिल्प इकाई, खाद्य प्रसंस्करण इकाई, ब्यूटी पार्लर, टेलरिंग यूनिट, या किसी भी प्रकार का सूक्ष्म विनिर्माण व्यवसाय शुरू करने के लिए ऋण लिया जा सकता है। इस योजना की सबसे बड़ी खासियत यह है कि इसमें किसी संपत्ति को गिरवी रखने की आवश्यकता नहीं होती, जिससे यह उन ग्रामीण उद्यमियों के लिए विशेष रूप से उपयोगी है जिनके पास गिरवी रखने के लिए पर्याप्त संपत्ति नहीं होती।
स्टैंड-अप इंडिया योजना: SC/ST और महिला उद्यमियों के लिए विशेष सहायता
स्टैंड-अप इंडिया योजना विशेष रूप से अनुसूचित जाति, अनुसूचित जनजाति और महिला उद्यमियों को नया विनिर्माण, सेवा या व्यापार क्षेत्र का उद्यम स्थापित करने के लिए ₹10 लाख से ₹1 करोड़ तक का बैंक ऋण उपलब्ध कराती है। इस योजना के तहत हर बैंक शाखा को कम से कम एक SC/ST उद्यमी और एक महिला उद्यमी को ऋण देने का लक्ष्य दिया गया है, जिससे ग्रामीण क्षेत्रों की महिलाओं और वंचित वर्गों को औद्योगिक मुख्यधारा में शामिल होने का बेहतर अवसर मिलता है।
दीनदयाल अंत्योदय योजना – राष्ट्रीय ग्रामीण आजीविका मिशन (DAY-NRLM)
ग्रामीण विकास मंत्रालय द्वारा संचालित DAY-NRLM योजना विशेष रूप से ग्रामीण महिलाओं के स्वयं सहायता समूहों (SHG) के माध्यम से गैर-कृषि आजीविका को सशक्त बनाने के लिए बनाई गई है। हाल ही में शुरू किए गए ‘उद्यमिता पर राष्ट्रीय अभियान’ के तहत, ग्रामीण महिला उद्यमियों को व्यवसाय शुरू करने के लिए वित्तीय सहायता, कौशल प्रशिक्षण, और बाजार संपर्क जैसी सुविधाएं दी जा रही हैं। इस मिशन के अंतर्गत महिला स्वयं सहायता समूहों को रिवॉल्विंग फंड और सामुदायिक निवेश निधि जैसी सुविधाएं भी उपलब्ध कराई जाती हैं।
Access Complete Business Plan: Project Reports & Profiles
आस्पायर योजना (ASPIRE): ग्रामीण आजीविका व्यवसाय इनक्यूबेटर
सूक्ष्म, लघु एवं मध्यम उद्यम मंत्रालय द्वारा शुरू की गई ASPIRE योजना ग्रामीण क्षेत्रों में आजीविका व्यवसाय इनक्यूबेटरों (Livelihood Business Incubators – LBIs) को ₹1 करोड़ तक की सहायता प्रदान करती है, जिसमें बुनियादी ढांचा, कौशल विकास कार्यक्रम, और नवाचार समर्थन शामिल है। इसका उद्देश्य कृषि-आधारित ग्रामीण स्टार्टअप्स को बढ़ावा देना और स्थानीय संसाधनों के आधार पर नए व्यावसायिक विचारों को व्यावहारिक रूप देना है।
राज्य-स्तरीय योजनाएं: बिहार लघु उद्यमी योजना और उत्तर प्रदेश ग्रामोद्योग रोजगार योजना
बिहार लघु उद्यमी योजना (BLUY) राज्य की कमजोर आर्थिक स्थिति वाले परिवारों को छोटे विनिर्माण, ट्रेडिंग या सेवा क्षेत्र का व्यवसाय शुरू करने के लिए आर्थिक सहायता प्रदान करती है। इस योजना के तहत मिलने वाली राशि अनुदान के रूप में होती है, जिसे लौटाने की आवश्यकता नहीं होती या बहुत कम शर्तों पर देय होती है। साथ ही चयनित लाभार्थियों को 3 दिन का अनिवार्य प्रशिक्षण भी दिया जाता है, ताकि वे उत्पादन प्रक्रिया, प्रबंधन और मार्केटिंग की बुनियादी समझ हासिल कर सकें।
इसी तरह, उत्तर प्रदेश सरकार की मुख्यमंत्री ग्रामोद्योग रोजगार योजना, खादी और ग्रामोद्योग बोर्ड के माध्यम से कृषि आधारित उद्योग, हस्तशिल्प, हथकरघा, और खादी जैसे पारंपरिक ग्रामीण उद्योगों की स्थापना के लिए व्यक्तियों या समूहों को वित्तीय सहायता देती है। इस योजना के पहले चरण में पात्र लाभार्थी को ₹10 लाख तक के सावधि ऋण या कार्यशील पूंजी पर ब्याज सब्सिडी दी जाती है, जिससे व्यवसाय की शुरुआती लागत काफी कम हो जाती है। अन्य राज्यों में भी इसी तरह की योजनाएं संचालित हैं, इसलिए आवेदकों को अपने राज्य के उद्योग विभाग की वेबसाइट अवश्य जांचनी चाहिए।
Get Detailed Insights from This Book: Just For Starters: How To Become A Successful Businessman?
सभी प्रमुख योजनाओं की तुलना: एक नज़र में
| योजना का नाम | अधिकतम राशि / सब्सिडी | किसके लिए उपयुक्त |
| PMEGP | ₹50 लाख तक, 25-35% सब्सिडी | नया विनिर्माण/सेवा उद्यम |
| मुद्रा योजना | ₹10 लाख तक (बिना गारंटी) | सूक्ष्म व्यवसाय, दुकान, सेवा |
| स्टैंड-अप इंडिया | ₹10 लाख – ₹1 करोड़ | SC/ST एवं महिला उद्यमी |
| DAY-NRLM | SHG आधारित रिवॉल्विंग फंड | ग्रामीण महिला स्वयं सहायता समूह |
| ASPIRE | ₹1 करोड़ तक (इन्क्यूबेटर हेतु) | कृषि-आधारित ग्रामीण स्टार्टअप |
| बिहार लघु उद्यमी योजना | अनुदान (राज्य विशेष) | बिहार के कमजोर आय वर्ग परिवार |
| यूपी ग्रामोद्योग रोजगार योजना | ₹10 लाख तक ब्याज सब्सिडी | उत्तर प्रदेश के पारंपरिक उद्योग |
आवेदन के लिए आवश्यक दस्तावेज़
- आधार कार्ड और पहचान प्रमाण पत्र
- निवास प्रमाण पत्र (ग्रामीण क्षेत्र का प्रमाण)
- शैक्षणिक योग्यता प्रमाण पत्र (यदि योजना में आवश्यक हो)
- परियोजना रिपोर्ट (Project Report) या व्यवसाय योजना
- बैंक खाता विवरण और पासबुक की प्रति
- जाति प्रमाण पत्र (यदि विशेष श्रेणी के तहत आवेदन कर रहे हों)
- पासपोर्ट साइज फोटो
Start with clarity—choose the best business idea
आवेदन से पहले ध्यान रखने योग्य महत्वपूर्ण बातें
किसी भी सरकारी योजना के लिए आवेदन करने से पहले कुछ बुनियादी बातों का ध्यान रखना बहुत जरूरी है। सबसे पहले, आवेदक को अपनी पात्रता की पूरी तरह जांच कर लेनी चाहिए, क्योंकि हर योजना की अलग-अलग शर्तें होती हैं। दूसरा, एक स्पष्ट और यथार्थवादी व्यवसाय योजना तैयार करना आवश्यक है, जिसमें अनुमानित लागत, आवश्यक मशीनरी, कच्चे माल का स्रोत, और संभावित बाजार की जानकारी शामिल हो। तीसरा, सभी आवश्यक दस्तावेज़ पहले से तैयार रखने से आवेदन प्रक्रिया में देरी नहीं होती।
कई बार देखा गया है कि आवेदक जल्दबाजी में अधूरी जानकारी के साथ आवेदन कर देते हैं, जिससे उनका आवेदन अस्वीकृत हो जाता है या प्रक्रिया में अनावश्यक देरी होती है। इसलिए किसी अनुभवी सलाहकार या नजदीकी जिला उद्योग केंद्र से मार्गदर्शन लेना हमेशा फायदेमंद रहता है। इसके अलावा, आवेदन करने से पहले संबंधित योजना की आधिकारिक वेबसाइट पर जाकर नवीनतम दिशा-निर्देश और पात्रता मानदंड जरूर पढ़ लेने चाहिए, क्योंकि सरकारी योजनाओं के नियम समय-समय पर संशोधित होते रहते हैं।
ग्रामीण उद्यमियों के लिए सफलता के व्यावहारिक सुझाव
- स्थानीय संसाधनों का उपयोग करें: गांव में उपलब्ध कच्चे माल और श्रम शक्ति का लाभ उठाकर लागत कम की जा सकती है
- छोटे स्तर से शुरुआत करें: बड़े निवेश से पहले छोटे पैमाने पर व्यवसाय शुरू कर बाजार को समझें
- सरकारी प्रशिक्षण कार्यक्रमों में जरूर भाग लें: यह मुफ्त होते हैं और व्यावहारिक ज्ञान देते हैं
- समूह में काम करने पर विचार करें: स्वयं सहायता समूह या सहकारी समिति के माध्यम से जोखिम कम होता है
- डिजिटल भुगतान और ऑनलाइन बिक्री माध्यमों को अपनाएं: इससे बाजार का दायरा बढ़ता है
अक्सर पूछे जाने वाले प्रश्न (FAQ)
1. गांव में व्यवसाय शुरू करने के लिए सबसे अच्छी सरकारी योजना कौन सी है?
यह इस बात पर निर्भर करता है कि आपको कितनी पूंजी चाहिए और आप किस श्रेणी में आते हैं। छोटी शुरुआत के लिए मुद्रा योजना सबसे आसान विकल्प है क्योंकि इसमें गारंटी की जरूरत नहीं होती। यदि आप एक बड़ा विनिर्माण उद्यम शुरू करना चाहते हैं और सब्सिडी चाहते हैं, तो PMEGP बेहतर विकल्प है। महिला और SC/ST उद्यमियों के लिए स्टैंड-अप इंडिया योजना विशेष रूप से उपयुक्त है।
2. क्या इन योजनाओं के लिए आवेदन ऑनलाइन किया जा सकता है?
हां, अधिकांश केंद्र सरकार की योजनाएं जैसे PMEGP, मुद्रा योजना और स्टैंड-अप इंडिया के लिए आवेदन प्रक्रिया पूरी तरह ऑनलाइन है। आवेदक संबंधित आधिकारिक पोर्टल पर जाकर पंजीकरण कर सकते हैं और आवश्यक दस्तावेज़ अपलोड कर सकते हैं।
3. क्या इन योजनाओं के तहत मिलने वाली राशि लौटानी होती है?
यह योजना पर निर्भर करता है। PMEGP और यूपी ग्रामोद्योग रोजगार योजना में सब्सिडी वाला हिस्सा नहीं लौटाना होता, लेकिन शेष राशि बैंक टर्म लोन के रूप में लौटानी होती है। बिहार लघु उद्यमी योजना जैसी कुछ राज्य योजनाओं में पूरी राशि अनुदान (grant) के रूप में दी जाती है, जिसे लौटाने की आवश्यकता नहीं होती।
4. क्या महिलाओं के लिए अलग से कोई विशेष सुविधा उपलब्ध है?
हां, PMEGP में महिलाओं को विशेष वर्ग के तहत अधिक सब्सिडी मिलती है, स्टैंड-अप इंडिया विशेष रूप से महिला उद्यमियों के लिए बनाई गई है, और DAY-NRLM के तहत ग्रामीण महिला स्वयं सहायता समूहों को विशेष वित्तीय सहायता और प्रशिक्षण दिया जाता है।
5. आवेदन के बाद परियोजना रिपोर्ट (Project Report) कैसे बनवाएं?
बैंक और सरकारी विभाग आमतौर पर एक विस्तृत तकनीकी-आर्थिक व्यवहार्यता रिपोर्ट (Techno-Economic Feasibility Report) मांगते हैं, जिसमें मशीनरी, कच्चा माल, बाजार विश्लेषण और वित्तीय अनुमान शामिल होते हैं। NPCS (Niir Project Consultancy Services) जैसी संस्थाएं ऐसी विस्तृत रिपोर्ट तैयार करने में मदद करती हैं, जिससे बैंक से लोन स्वीकृति मिलना आसान हो जाता है।
6. क्या एक व्यक्ति एक साथ कई योजनाओं का लाभ ले सकता है?
आमतौर पर एक ही परियोजना के लिए दो सब्सिडी-आधारित योजनाओं का लाभ एक साथ नहीं लिया जा सकता। उदाहरण के लिए, PMEGP और मुद्रा योजना का लाभ एक ही परियोजना के लिए एक साथ नहीं मिलता। हालांकि, अलग-अलग परियोजनाओं या उनके अलग चरणों के लिए अलग योजनाओं का उपयोग किया जा सकता है। सटीक जानकारी के लिए संबंधित बैंक शाखा या जिला उद्योग केंद्र से सलाह लें।
निष्कर्ष
भारत सरकार और राज्य सरकारों ने गांव और छोटे शहरों में रहने वाले लोगों के लिए अपना व्यवसाय शुरू करना पहले से कहीं अधिक आसान बना दिया है। PMEGP, मुद्रा योजना, स्टैंड-अप इंडिया, DAY-NRLM, ASPIRE और विभिन्न राज्य-स्तरीय योजनाओं के माध्यम से पूंजी की कमी अब उतनी बड़ी बाधा नहीं रह गई है, जितनी पहले हुआ करती थी। जरूरत है तो सही योजना चुनने, आवश्यक दस्तावेज़ तैयार करने और एक ठोस व्यवसाय योजना के साथ आवेदन करने की। जो भी व्यक्ति गांव में अपना उद्योग शुरू करना चाहता है, उसे चाहिए कि वह इन योजनाओं के आधिकारिक पोर्टल पर जाकर पूरी जानकारी प्राप्त करे और अपने नजदीकी जिला उद्योग केंद्र या बैंक शाखा से संपर्क करे।